L'arrêt sur la faute séparable du dirigeant, expliqué simplement
Le 20 mai 2003, la chambre commerciale de la Cour de cassation définit pour la première fois la faute séparable des fonctions du dirigeant. Dans cette affaire, une gérante avait cédé deux fois la même créance, c'est-à-dire le droit de réclamer une somme d'argent, d'abord à sa banque, puis à un partenaire commercial.
La fiche complète de la matière
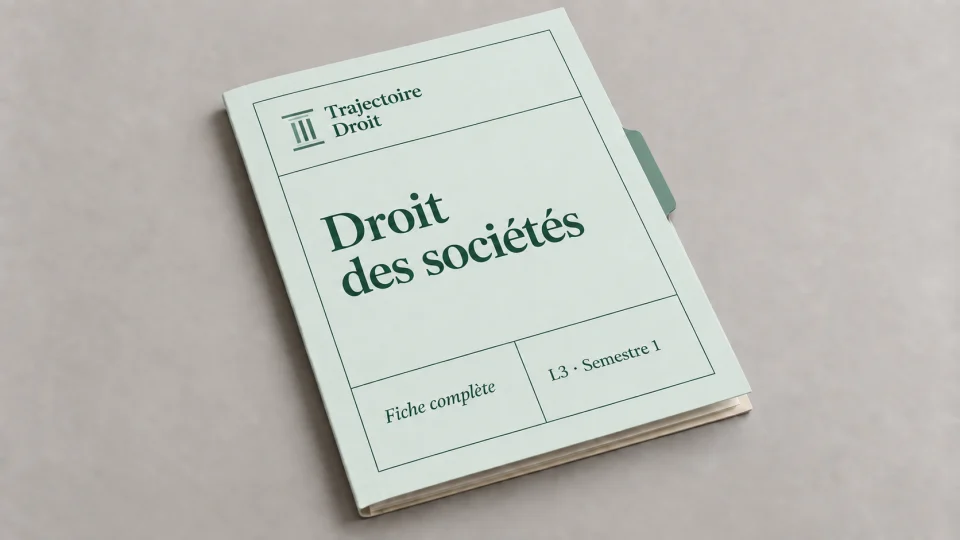
La faute séparable dans la fiche de droit des sociétés du semestre 1
La fiche complète du semestre 1 traite la faute séparable au chapitre 18, consacré à la responsabilité des dirigeants. Elle donne la citation de l'arrêt du 20 mai 2003 à apprendre mot pour mot, puis explique les trois conditions qui doivent être réunies en même temps. La fiche présente aussi l'arrêt du 28 septembre 2010. Cet arrêt juge qu'une infraction pénale intentionnelle constitue à elle seule une faute séparable, par exemple ouvrir un chantier en sachant que sa société n'a pas souscrit l'assurance décennale obligatoire.
Pour travailler directement l'arrêt du 20 mai 2003, la fiche n°10 du recueil de fiches d'arrêt de droit des sociétés reproduit le texte exact de la décision. Elle en expose ensuite les faits et la solution, puis donne la formule à retenir.
Paiement Stripe · accès à vie · mises à jour incluses · garantie satisfait ou remboursé sous 7 jours
L'essentiel de l'arrêt du 20 mai 2003
L'arrêt du 20 mai 2003, rendu par la chambre commerciale de la Cour de cassation sous le pourvoi n° 99-17.092, pose la première définition générale de la faute séparable des fonctions du dirigeant.
Un dirigeant n'engage sa responsabilité personnelle envers un tiers que s'il a commis une faute intentionnelle, d'une particulière gravité, incompatible avec l'exercice normal de ses fonctions sociales. Sans cette faute, seule la société répond du préjudice causé.
Cette formule répond à une question qui revient souvent en cas pratique. Un gérant ou un président trompe un tiers, par exemple un client, un fournisseur ou un créancier.
Ce tiers peut-il agir contre le dirigeant lui-même, sur ses biens personnels, ou seulement contre la société ? L'arrêt du 20 mai 2003 répond en posant, pour la première fois de façon générale, les trois conditions qui permettent au tiers de se faire payer sur les biens personnels du dirigeant.
Un dirigeant qui agit dans le cadre normal de ses fonctions engage la société. Cette règle ordinaire le protège donc. L'arrêt du 20 mai 2003 fixe pourtant l'exception à cette règle, la faute séparable, et il en donne pour la première fois une définition générale. Elle repose sur trois conditions qui doivent toutes être réunies.
La gérante de la SBTR cède d'abord à la Banque de La Réunion deux créances que sa société détient sur les sociétés SEMADER et SHLMR.
La même gérante cède ces mêmes créances, déjà données à la banque, à un nouveau partenaire commercial, la société SATI.
La cour d'appel retient la responsabilité personnelle de la gérante envers la SATI, trompée sur la solvabilité réelle de la société.
La Cour de cassation rejette le pourvoi et pose la définition générale de la faute séparable des fonctions.
Fiche complète
Droit des sociétés L3, semestre 1
Les faits, une créance vendue deux fois
Mme X..., gérante de la SBTR, une société installée à La Réunion, détient deux créances sur deux autres entreprises, la SEMADER et la SHLMR. Une créance est le droit de réclamer de l'argent à une personne qui en doit.
La gérante cède d'abord ces deux créances à la Banque de La Réunion, en échange d'un financement. L'opération est courante, car une entreprise cède souvent ses créances à une banque pour obtenir de l'argent plus vite que si elle attendait le paiement de ses clients.
La gérante cède pourtant ensuite ces mêmes créances une seconde fois, à un nouveau partenaire, la société SATI (Société d'application de techniques de l'industrie).
Or une créance déjà cédée ne peut plus, en principe, être cédée une seconde fois, parce qu'elle a déjà quitté le patrimoine de la SBTR.
En agissant ainsi, la gérante trompe la SATI sur la solvabilité réelle de la société qu'elle dirige, c'est-à-dire sur sa capacité effective à payer ses dettes. La SATI se retrouve donc privée du paiement qu'elle attendait, alors qu'elle croyait disposer d'une garantie solide.
La procédure, du jugement au pourvoi de la gérante
La SATI décide alors d'agir directement contre la gérante, pour se faire payer sur ses biens personnels, au lieu d'agir seulement contre la SBTR. Dans un arrêt du 4 mai 1999, la cour d'appel de Saint-Denis de la Réunion lui donne raison.
Pour elle, la gérante a personnellement trompé la SATI sur la solvabilité de sa société. Elle la condamne donc à réparer ce préjudice sur ses biens propres.
La gérante forme alors un pourvoi en cassation, c'est-à-dire qu'elle demande à la plus haute juridiction judiciaire de vérifier si les juges d'appel ont correctement appliqué la loi. Dans son moyen, autrement dit son argument devant la Cour, elle soutient que sa responsabilité personnelle ne pouvait pas être retenue de cette façon.
Selon elle, un dirigeant qui prend une décision de gestion dans le cadre de ses fonctions n'a pas à en payer les conséquences sur ses biens personnels, même si cette décision est maladroite ou fautive.
Le problème de droit
La Cour de cassation doit répondre à la question suivante. Un dirigeant qui trompe un tiers sur la solvabilité de sa société engage-t-il sa responsabilité personnelle, sur son propre patrimoine, ou seule la société répond-elle de cette faute ?
La solution de la Cour de cassation
La chambre commerciale rejette le pourvoi de la gérante, c'est-à-dire qu'elle confirme la décision de la cour d'appel. Elle pose à cette occasion l'attendu de principe que tu retrouves dans tous les cours de droit des sociétés.
Tu peux l'apprendre mot pour mot, car tu le cites dans presque tous les cas pratiques où un dirigeant est accusé d'avoir trompé un tiers.
L'attendu de principe
« La responsabilité personnelle d'un dirigeant à l'égard des tiers ne peut être retenue que s'il a commis une faute séparable de ses fonctions ; qu'il en est ainsi lorsque le dirigeant commet intentionnellement une faute d'une particulière gravité incompatible avec l'exercice normal des fonctions sociales. »Cass. com., 20 mai 2003, n° 99-17.092, publié au Bulletin
Cet arrêt est publié au Bulletin, c'est-à-dire que la Cour de cassation elle-même le désigne comme une décision de principe, destinée à servir de référence pour les affaires futures. La Cour applique ensuite cette formule aux faits de l'affaire, et elle condamne la gérante.
En effet, la gérante a cédé une seconde fois une créance qu'elle savait déjà transmise à sa banque. Elle a donc menti délibérément à un partenaire commercial sur la situation financière réelle de sa société.
La cour d'appel avait constaté ce mensonge en fait, et la Cour de cassation juge que cette constatation suffisait à caractériser une faute séparable des fonctions de la gérante.
Le sens du raisonnement
En principe, le dirigeant est protégé, car une société acquiert la personnalité morale dès son immatriculation. Elle devient alors elle-même un sujet de droit, distinct des personnes physiques qui la dirigent.
Quand un dirigeant agit dans le cadre normal de ses fonctions, la société agit donc à travers lui. Il ressemble à un mandataire, qui engage la personne pour laquelle il agit.
La société doit alors répondre elle-même des conséquences de ces actes envers les tiers. On appelle parfois cette protection l'écran de la personnalité morale.
Cette protection a pourtant une limite. Sinon, un dirigeant pourrait se cacher derrière sa société pour commettre n'importe quelle malhonnêteté, sans jamais en répondre sur ses propres biens.
L'arrêt du 20 mai 2003 fixe cette limite en posant trois conditions cumulatives, c'est-à-dire qu'il faut les réunir toutes les trois pour écarter la protection du dirigeant.
D'abord, la faute doit être intentionnelle, ce qui écarte d'emblée la simple négligence ou l'erreur de jugement commise de bonne foi. Elle doit ensuite présenter une particulière gravité, car une faute mineure, même volontaire, ne suffit jamais à elle seule.
La troisième condition exige enfin qu'elle soit incompatible avec l'exercice normal des fonctions, c'est-à-dire que rien dans le mandat confié au dirigeant ne pouvait justifier ce comportement.
Dans l'affaire jugée, les trois conditions sont réunies sans difficulté. La gérante savait que la créance n'appartenait plus à sa société, donc l'intention est caractérisée.
La gravité est aussi certaine, puisque la gérante a menti sur la solvabilité de son entreprise et que ce mensonge met en jeu l'argent d'un tiers de bonne foi. Enfin, la mission normale d'une gérante de société ne permet jamais de céder deux fois le même bien à deux personnes différentes.
Tu révises ton droit des sociétés L3 ?
Tu peux recevoir gratuitement mon guide « Réviser le droit sans s'épuiser ». Mes élèves s'en servent pour répartir leurs révisions sur tout le semestre, et ils retiennent ainsi les grands arrêts jusqu'au jour du partiel.
L'arrêt du 20 mai 2003 est-il toujours d'actualité ?
Oui. La définition en trois conditions posée en 2003 reste la référence de la matière, et la Cour de cassation contrôle elle-même la façon dont les juges l'appliquent.
Autrement dit, les juges du fond ne décident pas seuls si une faute est séparable. La Cour de cassation vérifie elle-même que les trois conditions sont réunies, si bien que la définition de 2003 s'impose réellement aux juges.
Un arrêt du 28 septembre 2010 (Cass. com., n° 09-66.255) montre comment la Cour applique cette définition. Le dirigeant d'une SARL avait volontairement ouvert un chantier de rénovation sans avoir souscrit l'assurance décennale obligatoire. Cette assurance est imposée par la loi à tout constructeur, pour couvrir les malfaçons pendant dix ans.
Pourtant, la cour d'appel de Douai avait refusé de retenir sa responsabilité personnelle. La Cour de cassation casse donc cette décision, c'est-à-dire qu'elle l'annule et renvoie l'affaire devant une autre cour d'appel.
Elle juge en effet que le défaut volontaire d'une assurance obligatoire est une infraction pénale intentionnelle. Une telle infraction, commise sciemment par le dirigeant, suffit alors à caractériser une faute séparable de ses fonctions, sans qu'il faille démontrer à part sa particulière gravité.
En cas pratique, une infraction pénale volontaire commise par un dirigeant dans l'exercice de ses fonctions vaut donc presque automatiquement faute séparable.
Tout le programme de la matière, du contrat de société aux formes particulières de sociétés, se trouve dans ma fiche de droit des sociétés L3. Elle réunit tous les grands arrêts à connaître.
La responsabilité du dirigeant a deux volets, la faute de gestion envers la société et la faute séparable envers les tiers. Mon article détaillé sur la faute de gestion des dirigeants de société reprend chaque étape du raisonnement à tenir en cas pratique.
La critique doctrinale de cette solution
L'arrêt du 20 mai 2003 a été commenté par Bruno Dondero, maître de conférences à l'université Paris I Panthéon-Sorbonne, dans une note publiée au Recueil Dalloz 2003, page 2623. Dans cette note, il salue l'arrêt, mais il estime que son apport concret reste limité.
D'abord, l'apport est réel. La notion de faute séparable existait déjà depuis les années 1970, mais personne n'en avait donné de définition générale. L'arrêt du 20 mai 2003 fournit cette définition, en réunissant pour la première fois ses trois éléments dans une seule phrase de principe.
En revanche, Bruno Dondero relève que cette définition n'est pas livrée « clés en main », selon ses propres mots. Elle reste donc difficile à appliquer directement aux faits.
La particulière gravité dépend en effet beaucoup de l'appréciation du juge. Chaque juge du fond doit l'évaluer au cas par cas, sous le contrôle de la Cour de cassation.
L'arrêt lui-même qualifie d'ailleurs de faute séparable un seul type de comportement, la cession frauduleuse d'un même bien à deux personnes différentes. Les applications de la définition à d'autres faits se sont donc construites progressivement, arrêt après arrêt, comme celui de 2010 sur l'assurance décennale.
Comment utiliser cet arrêt dans une copie
Dans un cas pratique. Tu cites cet arrêt dès qu'un énoncé décrit un dirigeant qui trompe un tiers extérieur à la société sur la situation réelle de son entreprise, par exemple un client ou un fournisseur. Tu le cites aussi quand le dirigeant commet une infraction pénale volontaire dans l'exercice de ses fonctions.
Tu rappelles d'abord le principe protecteur, c'est-à-dire qu'un dirigeant qui agit normalement engage seulement la société.
Tu démontres ensuite, condition par condition, que la faute séparable est caractérisée dans les faits de l'énoncé. Tu traites chacune des trois conditions, même quand elle paraît évidente, car le correcteur attend les trois.
Dans une dissertation sur la responsabilité des dirigeants. Cet arrêt te sert de point de départ pour un plan en deux temps. Tu présentes d'abord la définition générale posée en 2003, puis son application progressive à des situations concrètes, comme l'infraction pénale intentionnelle en 2010.
Tu retrouves toute la méthode sur ma page sur le cas pratique et sur celle consacrée à la fiche d'arrêt, l'étape qui vient avant le raisonnement rédigé. Dans la même matière, ma fiche sur l'arrêt Fruehauf montre comment le juge protège l'intérêt propre d'une société face à sa maison mère.
Pour la responsabilité des associés majoritaires, qui se distingue de celle du dirigeant, ma fiche sur l'arrêt du 18 avril 1961 sur l'abus de majorité explique comment le juge sanctionne une décision prise contre l'intérêt de la société et au détriment des minoritaires.
Pour la loyauté du dirigeant envers les associés, ma fiche sur l'arrêt Vilgrain du 27 février 1996 explique pourquoi un dirigeant qui intervient dans la vente des titres d'un associé et les rachète doit lui révéler ses négociations de revente.
Les erreurs à éviter avec cet arrêt
- La faute de gestion et la faute séparable visent deux victimes différentes. La faute de gestion engage le dirigeant envers la société elle-même. La faute séparable permet, elle, à un tiers extérieur à la société d'agir personnellement contre le dirigeant.
- La faute séparable suppose une intention. Les trois conditions posées par l'arrêt sont cumulatives. Une négligence ou une faute involontaire, même grave, laisse donc le dirigeant protégé.
- La troisième condition se démontre à part. Tu prouves l'incompatibilité avec l'exercice normal des fonctions séparément de l'intention et de la gravité, car elle ne s'en déduit pas automatiquement.
- L'arrêt de 2003 pose la définition, celui du 28 septembre 2010 l'applique. L'arrêt de 2010 (Cass. com., n° 09-66.255) en tire une conséquence particulière, propre à l'infraction pénale intentionnelle.
- L'arrêt est souvent appelé arrêt Seusse. Les manuels le désignent ainsi, du nom de la gérante condamnée. Dans ta copie, tu ajoutes toujours la référence officielle, Cass. com., 20 mai 2003, n° 99-17.092.
Questions fréquentes
Que dit l'arrêt du 20 mai 2003 en une phrase ?
Quelle est la date et le numéro de pourvoi de cet arrêt ?
Cet arrêt est-il toujours d'actualité ?
Comment citer cet arrêt en copie ?
Faut-il confondre cet arrêt avec celui du 28 septembre 2010 sur l'assurance décennale ?
Le Pack Ultra L3 S1 réunit les 37 ressources de ton premier semestre de L3 pour 329 €, la fiche de droit des sociétés L3 comprise. Voir le contenu du pack →