
La stipulation pour autrui
La stipulation pour autrui, c'est le mécanisme qui te permet de faire promettre à ton cocontractant, le promettant, d'accomplir une prestation au profit d'une troisième personne, le bénéficiaire, sans que ce bénéficiaire ait signé quoi que ce soit. Les articles 1205 à 1209 du Code civil lui donnent malgré tout un droit direct contre le promettant dès la conclusion du contrat, révocable tant qu'il n'a pas accepté. L'assurance-vie en est l'exemple le plus concret.
L'essentiel en une phrase
Un contrat lie en principe seulement ceux qui l'ont signé, et c'est ce qu'on appelle l'effet relatif du contrat. On ne peut donc ni s'engager pour un tiers, ni faire naître un droit au profit d'un tiers, sauf si la loi le permet. La stipulation pour autrui fait partie de ces exceptions, comme le porte-fort expliqué plus bas. Elle permet à un contractant, le stipulant, de faire promettre à l'autre, le promettant, d'accomplir une prestation au profit d'une troisième personne étrangère au contrat, le bénéficiaire.
Le bénéficiaire n'a rien signé, et il n'a même pas besoin d'être présent au moment du contrat. D'après l'article 1206 du Code civil, il reçoit pourtant un droit direct contre le promettant dès la conclusion de la stipulation. Ce droit direct explique que le mécanisme serve autant en pratique. Tu le retrouves dans l'assurance-vie, mais aussi dans certains contrats de transport ou d'entreprise où une prestation doit profiter à quelqu'un d'autre que celui qui paie.
Ces trois mots reviennent dans chaque paragraphe. Le stipulant est celui qui négocie et qui exige la prestation au profit d'un autre. Le promettant est celui qui s'engage à l'exécuter. Le bénéficiaire, enfin, est le tiers qui reçoit la prestation sans avoir signé le contrat. Dans ta copie, chaque personne garde le même rôle du début à la fin.
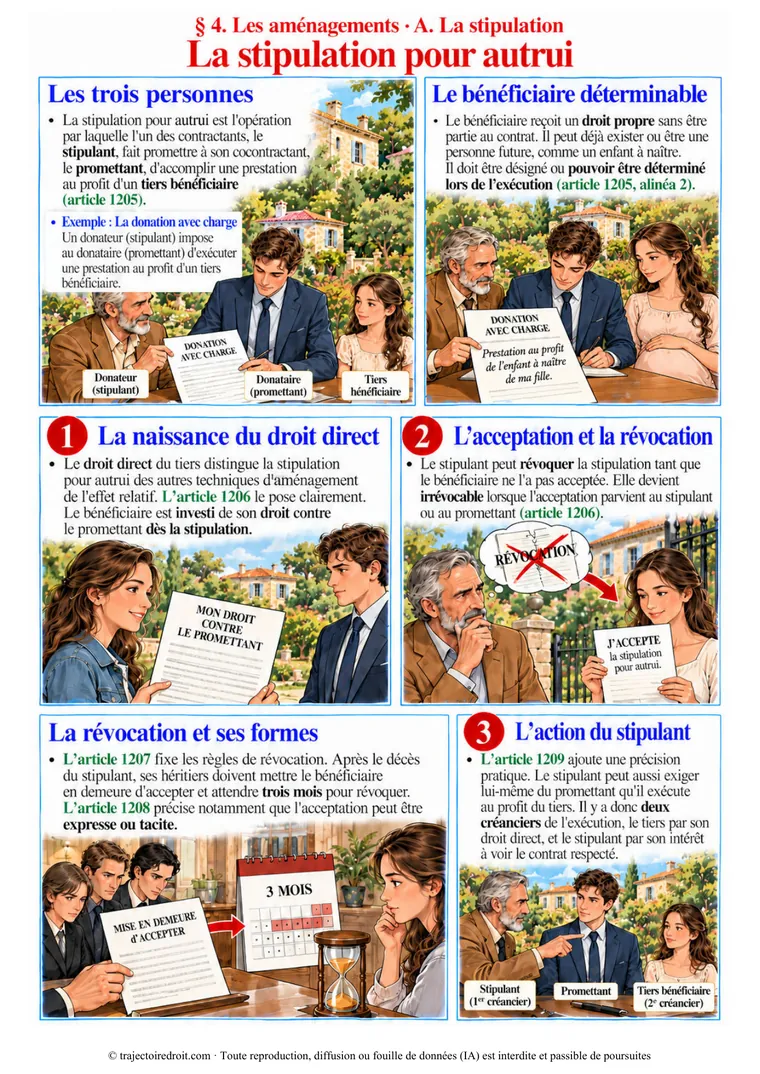
Le triangle stipulant, promettant, bénéficiaire
L'article 1205 donne la définition, et tu peux la citer mot pour mot dans ta copie.
Article 1205 du Code civil
« On peut stipuler pour autrui. L'un des contractants, le stipulant, peut faire promettre à l'autre, le promettant, d'accomplir une prestation au profit d'un tiers, le bénéficiaire. Ce dernier peut être une personne future mais doit être précisément désigné ou pouvoir être déterminé lors de l'exécution de la promesse. »Code civil, article 1205
Ce texte appelle deux précisions. D'abord, le stipulant agit en son nom propre et ne représente pas le bénéficiaire. C'est ce qui le sépare de la représentation, expliquée plus bas. Ensuite, le bénéficiaire n'a pas besoin d'exister au moment du contrat. Un enfant à naître peut ainsi être désigné bénéficiaire d'une assurance-vie souscrite avant sa naissance, à condition de pouvoir être identifié au moment où la prestation doit être exécutée, en général au décès du souscripteur.
La stipulation pour autrui ne se présume jamais. Dans ton énoncé de cas pratique, tu la reconnais donc à un contrat qui prévoit expressément qu'une prestation profitera à quelqu'un d'autre que les deux parties. Sans cette clause, le contrat produit ses effets entre les deux parties seulement.
Le droit direct du bénéficiaire, article 1206
Le droit du bénéficiaire existe avant son acceptation. Il naît dès la conclusion du contrat entre le stipulant et le promettant, et c'est le point que beaucoup d'étudiants ratent en cas pratique.
Article 1206, alinéa 1er, du Code civil
« Le bénéficiaire est investi d'un droit direct à la prestation contre le promettant dès la stipulation. »Code civil, article 1206
Ce droit direct a une conséquence pratique. Le bénéficiaire peut en effet agir en justice contre le promettant pour obtenir la prestation, sans passer par le stipulant et sans même avoir formellement accepté la stipulation. Le droit fait déjà partie de ses biens. En cas pratique, tu peux donc conclure que le bénéficiaire peut agir, même s'il n'a pas encore accepté.
Pendant un temps, ce droit peut pourtant être retiré au bénéficiaire. L'alinéa 2 de l'article 1206 permet en effet au stipulant de révoquer librement la stipulation tant que le bénéficiaire ne l'a pas acceptée. L'alinéa 3 fixe le moment où cette possibilité disparaît, puisque la stipulation devient irrévocable dès que l'acceptation parvient au stipulant ou au promettant. Dans un énoncé, tu vérifies donc deux choses. D'abord, le droit existe-t-il déjà ? Ensuite, la stipulation peut-elle encore être révoquée ?
La révocation, qui peut la faire et jusqu'à quand
L'article 1207 organise la révocation, et beaucoup d'étudiants s'arrêtent à tort au principe posé par l'article 1206. Ce régime compte pourtant dès que le stipulant décède avant que le bénéficiaire ait accepté.
De son vivant, seul le stipulant peut révoquer la stipulation. Après son décès, ses héritiers peuvent prendre le relais, mais pas tout de suite. Ils doivent d'abord mettre le bénéficiaire en demeure d'accepter, puis attendre trois mois à compter de cette mise en demeure avant de pouvoir révoquer. Ce délai empêche des héritiers de révoquer à la hâte pour récupérer l'avantage à leur profit.
Trois autres règles complètent ce régime. D'abord, une révocation qui ne désigne aucun nouveau bénéficiaire profite au stipulant lui-même, ou à ses héritiers s'il est décédé. Ensuite, une révocation produit effet dès que le bénéficiaire ou le promettant en a eu connaissance, si bien qu'un changement d'avis gardé secret n'a aucun effet. Enfin, une révocation faite par testament prend effet seulement au décès du testateur, et le bénéficiaire initial garde donc son droit jusque-là. Une fois la révocation acquise, le bénéficiaire écarté est censé n'avoir jamais bénéficié de la stipulation. Cet effet rétroactif compte dès que ton énoncé porte sur ce que devient l'argent après une révocation.
L'acceptation du bénéficiaire, article 1208
L'acceptation joue un rôle plus limité que son nom le laisse penser. Elle ne crée pas le droit du bénéficiaire, qui existe déjà depuis la stipulation. Elle le rend seulement irrévocable, et le stipulant perd alors la possibilité de le lui retirer.
Le texte est de plus souple sur la forme, ce qui évite de conclure trop vite qu'une acceptation manque. Elle peut être expresse, c'est-à-dire déclarée clairement par le bénéficiaire, ou tacite, c'est-à-dire déduite d'un comportement qui montre sans ambiguïté qu'il veut profiter de la stipulation. Elle peut aussi intervenir très tard, même après le décès du stipulant ou du promettant. Si c'est le bénéficiaire lui-même qui meurt avant d'avoir accepté, ses propres héritiers peuvent accepter à sa place. Cette souplesse s'explique par le fonctionnement du mécanisme, car le bénéficiaire reçoit un avantage qu'il n'a pas demandé. Il reste donc libre de refuser ou de ne rien dire.
Le stipulant garde aussi son propre droit, article 1209
L'article 1209 est parfois mal résumé. Il ne parle ni du droit direct du bénéficiaire, déjà posé par l'article 1206, ni des héritiers. Il donne au stipulant lui-même un droit d'agir, qui s'ajoute à celui du bénéficiaire.
Article 1209 du Code civil
« Le stipulant peut lui-même exiger du promettant l'exécution de son engagement envers le bénéficiaire. »Code civil, article 1209
Ce droit du stipulant sert en pratique. Prenons un promettant qui refuse d'exécuter sa prestation envers le bénéficiaire, alors que ce dernier ignore encore l'existence de la stipulation ou n'a pas les moyens d'agir lui-même. Le stipulant, qui a lui-même contracté avec le promettant, peut exiger l'exécution sans attendre que le bénéficiaire s'en charge. Les deux actions existent d'ailleurs en même temps. Le bénéficiaire agit sur son droit direct de l'article 1206, et le stipulant agit parce qu'il est partie au contrat.
En cas pratique, on te demande aussi souvent ce que devient le droit du bénéficiaire après son propre décès. Les articles 1205 à 1209 ne le disent pas, mais le droit à la prestation entre dans le patrimoine du bénéficiaire dès la stipulation, d'après l'article 1206. Ce droit passe donc en principe à ses héritiers selon les règles ordinaires des successions, sauf clause contraire du contrat entre le stipulant et le promettant.
Porte-fort et représentation, ne pas confondre
Deux mécanismes voisins se confondent souvent avec la stipulation pour autrui au moment de qualifier les faits. Pour les distinguer, tu te demandes si le contrat crée un droit direct au profit d'un tiers.
Le porte-fort, prévu à l'article 1204, fait lui aussi intervenir un tiers étranger au contrat, mais il fonctionne à l'inverse de la stipulation pour autrui. Le porte-fort promet à son cocontractant qu'un tiers accomplira un acte, par exemple qu'une personne absente ratifiera bien l'engagement pris en son nom. Si ce tiers accomplit l'acte promis, le porte-fort est libéré. Sinon, c'est lui qui doit des dommages et intérêts à son cocontractant, car il s'est engagé à un résultat, comme l'a confirmé la Cour de cassation (Cass. com., 13 décembre 2005, n°03-19.217). Le tiers lui-même n'obtient aucun droit et ne doit rien du seul fait de ce mécanisme. Le bénéficiaire d'une stipulation pour autrui, lui, obtient un droit direct contre le promettant.
La représentation fonctionne encore autrement. Le représentant agit en effet au nom et pour le compte du représenté, si bien que le contrat engage directement ce représenté, comme s'il l'avait signé lui-même. Le stipulant, lui, agit en son nom propre, d'après l'article 1205, et le contrat continue de le lier personnellement même si la prestation profite à quelqu'un d'autre. La représentation est liée aux pouvoirs du mandataire, et ma page consacrée à la représentation en droit des contrats et le mandat apparent en explique le fonctionnement et les limites.
L'assurance-vie, l'exemple central
L'assurance-vie est l'exemple le plus courant de stipulation pour autrui, et les correcteurs l'attendent presque toujours dans ta copie. Le souscripteur, qui paie les primes, joue le rôle du stipulant. L'assureur, qui s'engage à verser un capital ou une rente, joue le rôle du promettant. Le bénéficiaire désigné, qui touchera cette somme au décès du souscripteur, joue enfin le rôle du tiers bénéficiaire.
Attention toutefois, l'assurance-vie suit ses propres règles, qui s'écartent en partie des articles 1205 à 1209. Elle relève d'un régime spécial, prévu aux articles L132-8 et L132-9 du Code des assurances. Les formes de l'acceptation, en particulier, changent complètement. Le droit commun admet une acceptation tacite, alors qu'en assurance-vie, tant que le souscripteur et l'assuré sont en vie, l'acceptation doit en principe passer par un écrit. Il s'agit soit d'un avenant signé par l'assureur, le souscripteur et le bénéficiaire, soit d'un acte notarié ou d'un acte signé par le souscripteur et le bénéficiaire, puis notifié par écrit à l'assureur.
La révocation, en revanche, protège le bénéficiaire comme en droit commun, avec le même délai. Les héritiers du souscripteur décédé peuvent révoquer la désignation du bénéficiaire seulement une fois le capital devenu exigible, et au moins trois mois après avoir mis ce bénéficiaire en demeure de dire s'il accepte. Le délai est donc le même que celui de l'article 1207. Tant que l'acceptation n'a pas eu lieu, le droit de révoquer appartient au seul souscripteur. De son vivant, ses créanciers et ses représentants légaux ne peuvent pas l'exercer à sa place, et cette protection est propre à l'assurance-vie.
Deux décisions récentes à connaître
La Cour de cassation a rendu en 2025 deux décisions qui mettent cette matière à jour. Tu peux les citer pour montrer au correcteur que tu connais le droit le plus récent, au-delà du texte de 2016.
La première porte sur les clauses du contrat qui peuvent être opposées au bénéficiaire. Dans cette affaire, une cession de parts sociales désignait un tiers comme bénéficiaire du paiement du prix. La première chambre civile a jugé qu'une clause attributive de juridiction, c'est-à-dire la clause qui désigne le tribunal compétent, pouvait être invoquée par ce bénéficiaire et contre lui. Il faut pour cela que la clause soit indissociable de l'exercice du droit créé à son profit (Cass. 1re civ., 18 juin 2025, n°23-21.709). Le bénéficiaire ne peut donc pas réclamer l'avantage prévu à son profit tout en écartant les clauses du contrat qui l'organisent.
La seconde décision change la jurisprudence en matière d'assurance-vie. Jusque-là, les juges exigeaient que l'assureur soit informé du remplacement d'un bénéficiaire par un autre avant le décès du souscripteur, faute de quoi ce changement ne valait pas. La deuxième chambre civile a abandonné cette exigence. Le changement de bénéficiaire est désormais valable même si l'assureur l'apprend seulement après le décès (Cass. 2e civ., 3 avril 2025, n°23-13.803). Si ton énoncé porte sur un changement de bénéficiaire découvert tardivement par l'assureur, tu cites donc cette décision.
L'utiliser dans une copie
Dans un cas pratique. Tu repères d'abord les trois personnes. L'une négocie un avantage pour un tiers étranger au contrat, l'autre s'engage à fournir cet avantage, et la troisième est ce tiers lui-même. Tu vérifies ensuite où en est la stipulation. Le bénéficiaire a-t-il déjà accepté, expressément ou tacitement, ou la stipulation peut-elle encore être révoquée ? Tu identifies enfin qui peut agir contre qui. Le bénéficiaire peut invoquer son droit direct de l'article 1206, et le stipulant peut lui aussi exiger l'exécution sur le fondement de l'article 1209. Le raisonnement en deux temps, d'abord la majeure qui pose la règle puis la mineure qui l'applique aux faits, est détaillé sur ma page consacrée à la méthode du cas pratique.
Pour t'entraîner, voici un cas inventé. Élodie signe un contrat avec une société de transport à la demande, pour que sa mère Geneviève, âgée et qui ne conduit plus, soit conduite chaque semaine à ses rendez-vous médicaux. Geneviève n'a rien signé et ignore même le détail du contrat. Trois semaines plus tard, la société annule plusieurs trajets sans prévenir, et Geneviève rate un rendez-vous important. Peut-elle agir directement contre la société de transport ? Le contrat entre Élodie et la société contient une stipulation pour autrui, puisqu'il prévoit expressément une prestation au profit de Geneviève, qui n'est pas partie au contrat. D'après l'article 1206, Geneviève a donc un droit direct contre la société depuis la conclusion du contrat, et elle peut l'invoquer sans avoir accepté la stipulation au préalable. D'ailleurs, en utilisant les trajets chaque semaine, elle l'a au moins acceptée de façon tacite, si bien qu'Élodie ne peut plus la révoquer. Élodie peut elle aussi agir contre la société sur le fondement de l'article 1209, parce qu'elle est la stipulante et donc partie au contrat.
Dans une dissertation. Tu peux t'interroger sur la place de cette exception face au principe de l'effet relatif du contrat. Pourquoi le législateur laisse-t-il naître un droit au profit d'une personne qui n'a jamais consenti au contrat ? Tu peux aussi comparer le régime de droit commun avec celui de l'assurance-vie, pour montrer que la loi adapte le mécanisme général à des besoins économiques particuliers. Cette notion se replace enfin dans l'ensemble du programme de droit des contrats L2, avec les autres exceptions à l'effet relatif.
Les erreurs à éviter
- Tu crois que le bénéficiaire doit signer ou accepter pour que son droit naisse. D'après l'article 1206, le droit existe dès la stipulation. L'acceptation sert seulement à le rendre irrévocable.
- Tu confonds porte-fort et stipulation pour autrui. Le porte-fort engage seulement celui qui promet envers son propre cocontractant. Le tiers dont il promet l'acte n'obtient aucun droit direct.
- Tu penses que les héritiers du stipulant peuvent révoquer librement après son décès. D'après l'article 1207, ils doivent d'abord mettre le bénéficiaire en demeure d'accepter, puis attendre trois mois.
- Tu crois que l'assurance-vie suit exactement les articles 1205 à 1209. Elle obéit à un régime spécial du Code des assurances, notamment pour la forme de l'acceptation.
- Tu oublies le droit propre du stipulant. L'article 1209 permet au stipulant lui-même d'exiger l'exécution, que le bénéficiaire agisse ou non.
Questions fréquentes
Qu'est-ce que la stipulation pour autrui ?
Le bénéficiaire doit-il accepter la stipulation pour qu'elle produise effet ?
Le stipulant peut-il révoquer la stipulation à tout moment ?
L'assurance-vie est-elle une stipulation pour autrui comme les autres ?
Tout le programme de droit des contrats tient dans une seule fiche.
Ma fiche de droit des contrats L2 reprend toute la formation et les effets du contrat, exceptions comprises. Tout y est expliqué avec des mots courants, et tu peux t'en servir tel quel en cas pratique.
Voir la fiche de droit des contrats L2