
L'apport en société, la définition et les trois types d'apports
Un apport en société, c'est ce que tu donnes à la société en échange de parts sociales ou d'actions. L'article 1832 du Code civil en distingue ainsi trois formes. L'apport en numéraire est une somme d'argent, l'apport en nature un bien, et l'apport en industrie un travail ou un savoir-faire. Seuls les deux premiers forment le capital social. Le troisième en reste exclu, car un créancier de la société ne peut pas saisir un savoir-faire.
Trois formes d'apport
Un apport en société, c'est ce que tu donnes à la société au moment de sa création ou d'une augmentation de capital, en échange de parts sociales ou d'actions. L'article 1832 du Code civil en distingue trois formes bien différentes. Ainsi, si tu apportes une somme d'argent, c'est un apport en numéraire. Si tu apportes un bien, c'est un apport en nature. Enfin, si tu apportes ton travail ou ton savoir-faire, c'est un apport en industrie. Seuls les deux premiers forment le capital social inscrit au registre du commerce. En revanche, le troisième en reste toujours exclu, même s'il donne droit à des parts sur les bénéfices.
Chaque apport engage l'associé bien au-delà du jour de la signature des statuts. Il détermine en effet ses droits dans les bénéfices et sa part du capital, et parfois même sa responsabilité pénale s'il gonfle la valeur de son apport. En cas pratique, un énoncé mélange souvent un apport en nature mal évalué et l'absence de commissaire aux apports, et il faut alors connaître le régime propre à chaque type d'apport.
La formation du capital social et la part dans les bénéfices sont deux questions distinctes. L'apport en numéraire et l'apport en nature forment tous les deux le capital social affiché dans les statuts. L'apport en industrie n'y entre en revanche jamais, même s'il donne droit à des parts sur les bénéfices et sur l'actif net. Avant de répondre à une question sur ce sujet, il faut donc vérifier si elle porte sur le capital ou sur les bénéfices.
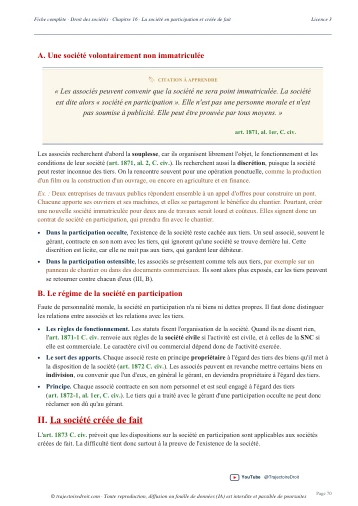
Fiche complète
Droit des sociétés L3, semestre 1
L'apport, une condition d'existence de la société
L'article 1832 du Code civil pose la définition du contrat de société. Deux personnes ou plus conviennent en effet d'affecter à une entreprise commune des biens ou leur industrie, en vue de partager le bénéfice ou de profiter de l'économie qui pourra en résulter. Une société peut aussi naître de la volonté d'une seule personne, dans les cas prévus par la loi, comme l'EURL ou la SASU. Dans tous les cas, chaque associé s'engage également à contribuer aux pertes.
L'apport conditionne donc l'existence même du contrat de société. Sans apport réel de chaque associé, la société ne peut pas se former valablement. En contrepartie de ton apport, tu reçois des parts sociales ou des actions, qui matérialisent ta place dans la société. De plus, l'article 1843-3 du Code civil précise que chaque associé reste débiteur envers la société de tout ce qu'il a promis d'apporter. Si tu ne verses pas la somme promise en numéraire, tu deviens débiteur de plein droit des intérêts, sans qu'une mise en demeure soit nécessaire. Enfin, n'importe quel intéressé peut saisir le président du tribunal en référé pour forcer les appels de fonds restés impayés.
L'apport en numéraire, une somme d'argent
L'apport en numéraire, c'est une somme d'argent que l'associé remet à la société. Il se déroule en deux temps bien distincts, que tu dois toujours différencier en cas pratique. La souscription, d'abord, c'est l'engagement de l'associé à apporter telle somme. La libération, ensuite, c'est le versement effectif de cette somme sur le compte de la société. Un associé peut donc avoir souscrit sans avoir encore tout libéré.
Le rythme de cette libération diffère selon la forme sociale. En SARL, l'article L223-7 du Code de commerce impose par exemple de libérer au moins un cinquième du montant des parts de numéraire dès la souscription, le solde pouvant être appelé par le gérant dans un délai maximal de cinq ans après l'immatriculation. En SA, en revanche, l'article L225-3 du Code de commerce impose une libération plus lourde, au moins la moitié de la valeur nominale des actions dès la souscription, avec le même délai de cinq ans pour le solde. Ce contraste, un cinquième en SARL et la moitié en SA, revient souvent en QCM.
L'apport en numéraire se distingue aussi de l'avance en compte courant d'associé. L'avance reste un prêt que tu consens à la société, remboursable, sans droit à aucune part sociale ou action supplémentaire. Ton apport, lui, transfère définitivement la propriété de la somme à la société en échange de droits sociaux nouveaux.
L'apport en nature, un bien transféré à la société
L'apport en nature, c'est tout apport qui n'est pas une somme d'argent. Tu peux par exemple apporter un local commercial, un fonds de commerce ou un brevet, et même une créance. Il se réalise donc par le transfert des droits correspondants à la société, accompagné d'une mise à disposition effective du bien. Si tu apportes un bien en pleine propriété, tu dois à la société les mêmes garanties qu'un vendeur doit à son acheteur, à savoir la garantie d'éviction, c'est-à-dire la garantie que personne ne viendra lui contester le bien, et la garantie des vices cachés. En revanche, si tu apportes seulement la jouissance d'un bien, tu restes garant comme un bailleur envers son locataire.
L'apport en nature pose en plus une difficulté propre, celle de son évaluation. Un bien n'a pas de valeur objective inscrite quelque part. Il faut donc l'estimer, et cette estimation détermine directement le nombre de parts ou d'actions que tu reçois en échange. Pour éviter qu'un associé ne gonfle artificiellement la valeur de son bien au détriment des autres associés et des créanciers, la loi impose par ailleurs, en principe, la désignation d'un commissaire aux apports, choisi à l'unanimité des futurs associés ou, à défaut d'accord, nommé par le président du tribunal de commerce.
Une dispense existe pourtant, en SARL (article L223-9 du Code de commerce) comme en SAS (article L227-1 du même code), et elle revient souvent en cas pratique. Les associés peuvent en effet décider à l'unanimité de se passer de commissaire aux apports si deux conditions cumulatives sont réunies. D'abord, aucun apport en nature ne doit dépasser 30 000 euros. Ensuite, la valeur totale de tous les apports en nature non évalués par un commissaire ne doit pas dépasser la moitié du capital social. Si l'une de ces deux limites est franchie, le commissaire redevient obligatoire.
La sanction du défaut de commissaire, ou de la fixation d'une valeur différente de celle qu'il propose, est lourde. Les associés deviennent alors solidairement responsables pendant cinq ans, envers les tiers, de la valeur attribuée à l'apport en nature, ce qui veut dire qu'un créancier peut réclamer la totalité de la somme à n'importe lequel d'entre eux. Cette responsabilité solidaire protège directement les créanciers de la société contre une survalorisation qui aurait gonflé artificiellement le capital social affiché.
L'apport en industrie, un travail ou un savoir-faire
L'apport en industrie, c'est la mise à disposition d'un savoir-faire ou d'un travail. Tu peux par exemple apporter des compétences techniques précises, ou même un simple carnet de relations utile à la société. Il se distingue des deux autres apports sur un point, puisqu'il n'entre jamais dans le capital social. En effet, un créancier de la société ne peut pas saisir un savoir-faire, alors qu'il peut saisir une somme d'argent ou un bien. Or le capital social sert de gage aux créanciers, c'est-à-dire de garantie de paiement, donc un apport qui échappe à toute exécution forcée ne peut logiquement pas y entrer.
Cette exclusion du capital ne te prive pourtant pas de tes droits si tu apportes ton industrie. L'article 1843-2 du Code civil te garantit tout de même une part dans les bénéfices et dans l'actif net de la société, sans jamais entrer dans le capital. L'article 1844-1 fixe ensuite la clé de répartition. À défaut de clause contraire dans les statuts, ta part est égale à celle de l'associé qui a le moins apporté, et tu contribues aux pertes dans les mêmes proportions. Les statuts peuvent prévoir une répartition différente, mais l'article 1844-1 répute non écrites les clauses léonines, c'est-à-dire qu'il les efface du contrat. Il s'agit des clauses qui excluent totalement un associé du profit ou qui le déchargent de toute contribution aux pertes, mais aussi de celles qui font peser sur un seul associé la totalité des pertes. Par ailleurs, si tu apportes ton industrie, tu dois rendre compte à la société des gains que tu réalises grâce à l'activité que tu t'es engagé à lui apporter, d'après l'article 1843-3.
L'apport en industrie est admis de façon différente selon la forme de la société. La société anonyme l'interdit, puisque l'article L225-3 du Code de commerce précise que les actions ne peuvent jamais représenter des apports en industrie. La SARL, la société en nom collectif et la société civile l'acceptent en revanche sans difficulté. La SAS occupe une position intermédiaire. L'article L227-1 du Code de commerce y autorise l'apport en industrie, mais sous la forme d'actions expressément qualifiées d'inaliénables, c'est-à-dire que l'associé ne peut pas les vendre, les statuts fixant eux-mêmes les modalités de souscription et de répartition de ces actions particulières.
Les sanctions attachées à l'apport
Un apport sans valeur réelle équivaut juridiquement à une absence totale d'apport, et on parle alors d'apport fictif. C'est le cas, par exemple, d'un bien surendetté ou d'une créance que personne ne pourra recouvrer, mais aussi d'un bien qui n'appartient même pas à l'apporteur. Une réforme récente a changé le régime de sa sanction. L'ordonnance du 12 mars 2025, entrée en vigueur le 1er octobre 2025, a créé l'article 1844-10-1 du Code civil, qui organise désormais spécifiquement la nullité de l'apport. Cette nullité entraîne l'annulation des parts ou des actions émises en contrepartie de l'apport fictif, et la restitution par la société des engagements que l'apporteur avait déjà exécutés. Si la nullité frappe la totalité des apports de la société, elle entraîne alors sa dissolution, suivie de sa liquidation. Avant cette réforme, la société elle-même était au contraire annulée rétroactivement, c'est-à-dire comme si elle n'avait jamais existé.
La loi va plus loin encore quand la surévaluation d'un apport en nature relève de la fraude, et la sanction pénale diffère alors selon la forme sociale. En SARL, l'article L241-3 du Code de commerce punit de cinq ans d'emprisonnement et de 375 000 euros d'amende le fait de faire attribuer frauduleusement à un apport en nature une évaluation supérieure à sa valeur réelle. En SA, l'article L242-2 du Code de commerce punit exactement le même comportement de la même peine d'emprisonnement, cinq ans, mais d'une amende bien plus faible, seulement 9 000 euros. Le montant de ce texte n'a jamais été relevé depuis 2002, contrairement à celui de la SARL. Si un énoncé te demande de chiffrer la sanction, il faut donc bien distinguer les deux formes sociales.
Tu révises ton droit des sociétés ?
Je t'envoie gratuitement mon guide « Réviser le droit sans s'épuiser ». Tu y trouves ma méthode de révision en sept parties, celle qui permet à mes élèves de retenir les articles et les régimes semaine après semaine.
L'utiliser dans une copie
Dans un cas pratique. Tu repères d'abord le type d'apport en cause dans l'énoncé, numéraire, nature ou industrie, avant même de discuter de son régime. Tu vérifies ensuite si un commissaire aux apports était obligatoire ou si la dispense pouvait légalement s'appliquer. Enfin, tu identifies la sanction adaptée à la situation, la nullité pour apport fictif ou la responsabilité solidaire des associés en cas de survalorisation non corrigée par un commissaire. Le raisonnement en deux temps, d'abord la majeure qui pose la règle puis la mineure qui l'applique aux faits, est détaillé sur ma page consacrée à la méthode du cas pratique.
Prenons un cas inventé pour t'entraîner. Trois amis, Nadia, Karim et Solène, créent une SARL de conseil en communication digitale. Nadia apporte 8 000 euros en numéraire. Karim apporte son ordinateur professionnel et son mobilier de bureau, estimés ensemble à 6 000 euros par les trois associés eux-mêmes, sans commissaire aux apports. Solène, elle, n'apporte aucun bien ni aucune somme, seulement son réseau de contacts dans le secteur et son expérience de dix ans en agence. Les statuts lui attribuent en échange 20 % des parts sur les bénéfices. Cette répartition pose-t-elle une difficulté ? Sur l'apport de Karim d'abord, la dispense de commissaire aux apports reste valable. En effet, son apport de 6 000 euros ne dépasse pas 30 000 euros, et il reste sous la moitié du capital de 14 000 euros, soit 7 000 euros. L'apport de Solène ne pose pas non plus de difficulté, car un apport en industrie reste hors du capital social, mais il donne droit à une part des bénéfices, ici fixée par les statuts eux-mêmes plutôt que par la règle supplétive de l'article 1844-1, c'est-à-dire la règle qui s'applique quand les statuts ne disent rien.
Dans une dissertation. Si le sujet porte sur les apports, tu peux les relier à leur rôle dans la formation du capital social, qui sert de garantie aux créanciers de la société. Tu peux aussi te demander pourquoi l'apport en industrie reste hors du capital alors qu'il participe pleinement à la réussite de l'entreprise. Enfin, cette notion se relie au reste du programme de droit des sociétés L3, en particulier à la formation du contrat de société, aux clauses léonines et à l'abus de majorité, et au contrôle des conventions réglementées passées entre la société et l'un de ses dirigeants une fois qu'elle est formée.
Les erreurs à éviter avec l'apport en société
- Seuls deux apports forment le capital social. L'apport en industrie en reste toujours exclu, même s'il donne droit à une part des bénéfices et de l'actif net selon l'article 1844-1.
- Vérifier la dispense de commissaire aux apports. La dispense suppose deux conditions cumulatives, à savoir aucun apport en nature au-dessus de 30 000 euros et un total des apports non évalués qui ne dépasse pas la moitié du capital.
- L'apport en industrie est interdit en SA. L'article L225-3 du Code de commerce l'exclut expressément, alors qu'il reste admis en SARL, en SNC, en société civile, et même en SAS sous forme d'actions inaliénables.
- Des amendes différentes en SARL et en SA. La surévaluation frauduleuse est punie de 375 000 euros d'amende en SARL, contre seulement 9 000 euros en SA, dont le texte n'a jamais été revalorisé depuis 2002.
Questions fréquentes
Qu'est-ce qu'un apport en société ?
Quels sont les trois types d'apports en société ?
Faut-il toujours un commissaire aux apports pour un apport en nature ?
Peut-on faire un apport en industrie dans une SA ?
L'apport fait partie d'un programme de droit des sociétés beaucoup plus large.
Ma fiche de droit des sociétés L3 reprend toute la formation de la société, avec ses notions et ses grands arrêts. Chaque explication y est écrite en mots simples, et tu peux la réutiliser directement en cas pratique.
Voir la fiche de droit des sociétés L3